Dua Kecepatan Kredit di Bali
Dari setiap Rp100 pertambahan saldo kredit BPR dan BPRS Bali selama setahun, sekitar Rp86 berasal dari kelompok non-UMKM. Di tengah tingginya kredit bermasalah, pembiayaan usaha kecil tumbuh jauh lebih lambat. Apa yang menjelaskan kesenjangan tersebut?
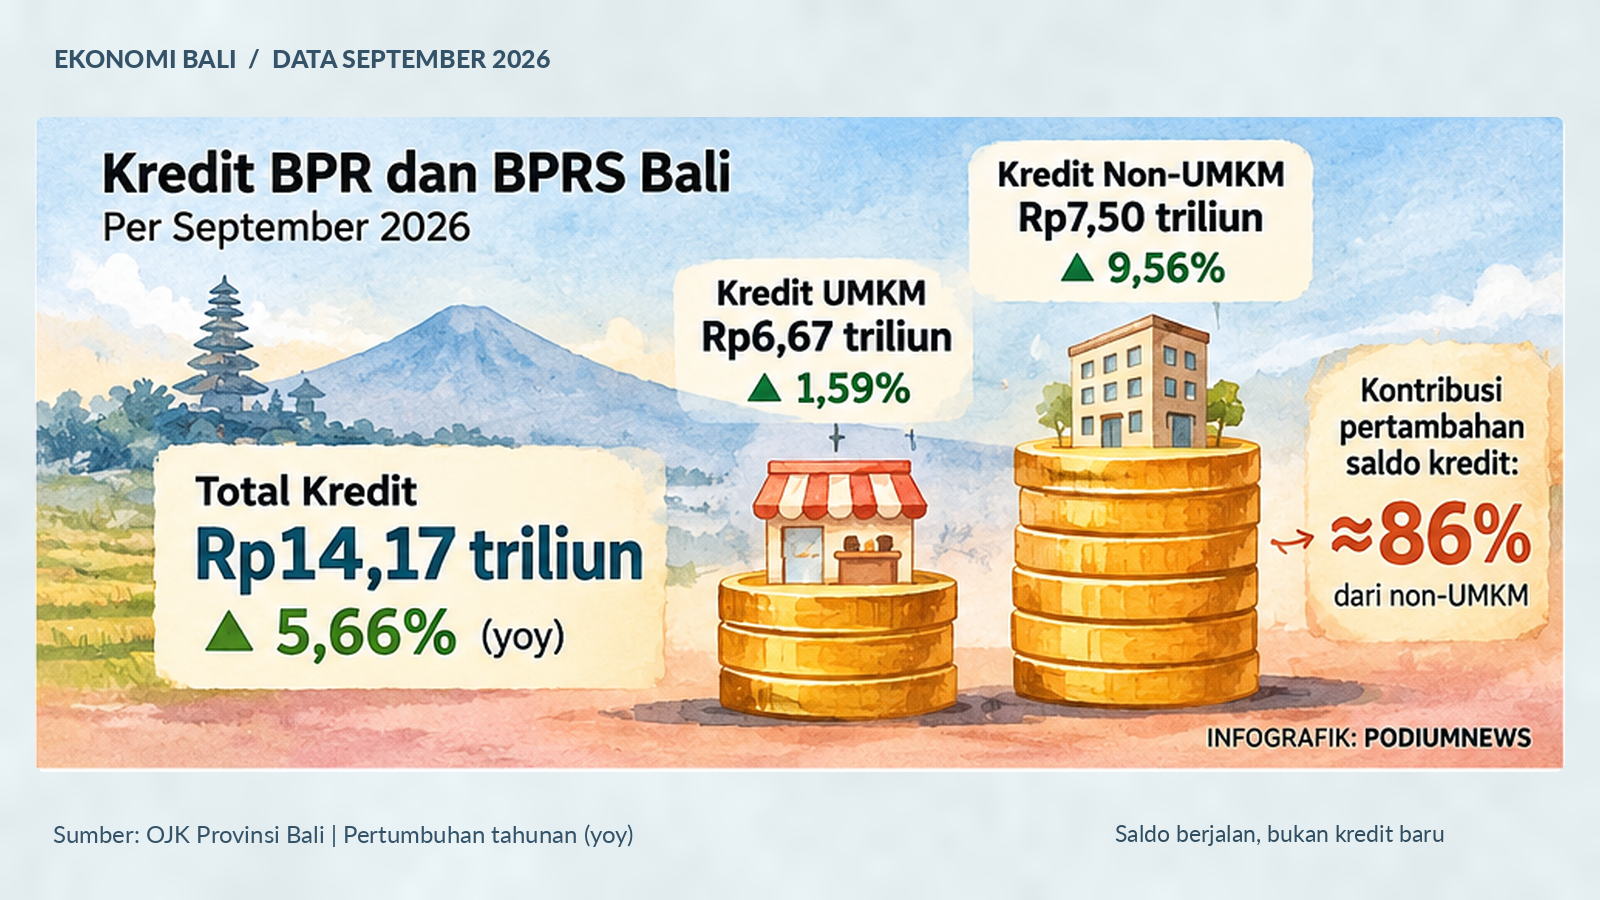
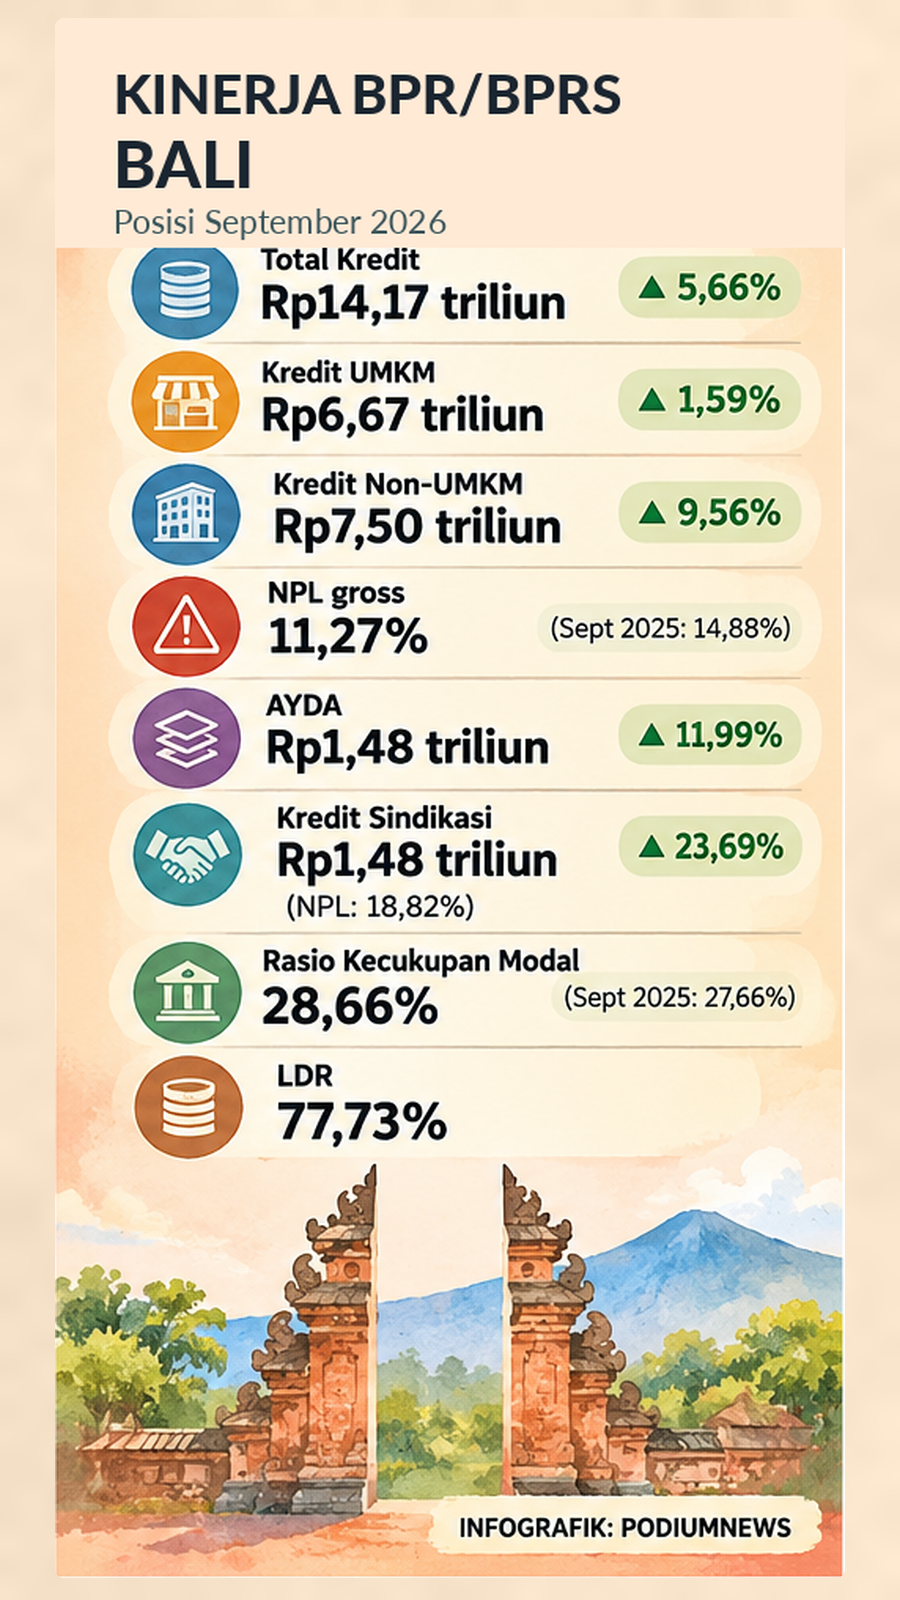
SALDO kredit bank perekonomian rakyat (BPR) dan BPR syariah (BPRS) di Bali mencapai Rp14,17 triliun pada September 2026, tumbuh 5,66 persen dibandingkan setahun sebelumnya. Namun, pertumbuhan tersebut tidak berlangsung seimbang antara kelompok usaha mikro, kecil, dan menengah (UMKM) dengan non-UMKM.
Data Otoritas Jasa Keuangan (OJK) Provinsi Bali menunjukkan kredit UMKM mencapai Rp6,67 triliun atau 47,10 persen dari total kredit. Pertumbuhannya hanya 1,59 persen secara tahunan. Sebaliknya, kredit non-UMKM yang mencapai sekitar Rp7,50 triliun tumbuh 9,56 persen.
Perhitungan berdasarkan data OJK menghasilkan pertambahan saldo kredit UMKM sekitar Rp104 miliar selama September 2025–September 2026. Pada periode yang sama, saldo kredit non-UMKM bertambah sekitar Rp654 miliar.
Artinya, dari setiap Rp100 pertambahan saldo kredit, sekitar Rp86 berasal dari kelompok non-UMKM. Angka tersebut merupakan hasil perhitungan atas perubahan saldo pinjaman yang masih berjalan, bukan nilai pencairan kredit baru.
Perbedaan pertumbuhan itu turut mengubah komposisi pembiayaan. Porsi kredit UMKM diperkirakan turun dari sekitar 49 persen pada September 2025 menjadi 47,10 persen setahun kemudian.
Ketika Risiko Membatasi Kredit
Direktur Pengawasan Lembaga Jasa Keuangan Kantor OJK Bali, Adityo Pamudji, dalam evaluasi kinerja BPR dan BPRS di Nusa Dua pada 3 November 2026, mengakui pertumbuhan kredit masih lebih banyak ditopang kelompok non-UMKM.
OJK mendorong penguatan pembiayaan usaha mikro dan kecil yang memiliki potensi berkembang. Dorongan tersebut sejalan dengan fungsi BPR sebagai lembaga keuangan yang berfokus melayani usaha kecil dan masyarakat setempat.
Namun, penyaluran kredit tidak semata-mata bergantung pada ketersediaan dana. Kemampuan bank menilai risiko calon debitur juga menentukan keputusan pemberian pinjaman.
Ekonom Joseph E. Stiglitz dan Andrew Weiss menjelaskan persoalan tersebut melalui penelitian Credit Rationing in Markets with Imperfect Information, yang diterbitkan dalam The American Economic Review pada 1981.
Dalam model mereka, bank dapat membatasi kredit meskipun terdapat calon debitur yang bersedia membayar bunga lebih tinggi. Penyebabnya adalah ketimpangan informasi mengenai kemampuan dan perilaku calon peminjam.
Menaikkan bunga belum tentu membuat pinjaman lebih menguntungkan. Bunga yang semakin tinggi justru dapat menarik peminjam berisiko lebih besar atau mendorong pilihan usaha yang lebih berisiko.
Mekanisme ini relevan untuk menguji kesulitan pembiayaan usaha kecil. Seorang pedagang pasar, misalnya, mungkin memiliki pelanggan tetap dan omzet harian yang cukup, tetapi tidak mempunyai laporan keuangan yang dapat digunakan bank untuk mengukur kemampuan membayar cicilan.
Bank menghadapi kesulitan membedakan usaha yang benar-benar sehat dengan usaha yang berisiko. Akan tetapi, data OJK belum membuktikan bahwa pembatasan kredit akibat persoalan informasi tersebut sedang terjadi di Bali.
Kredit Bermasalah Belum Selesai
Pertimbangan risiko menjadi penting karena kualitas pinjaman BPR dan BPRS Bali masih menghadapi tekanan.
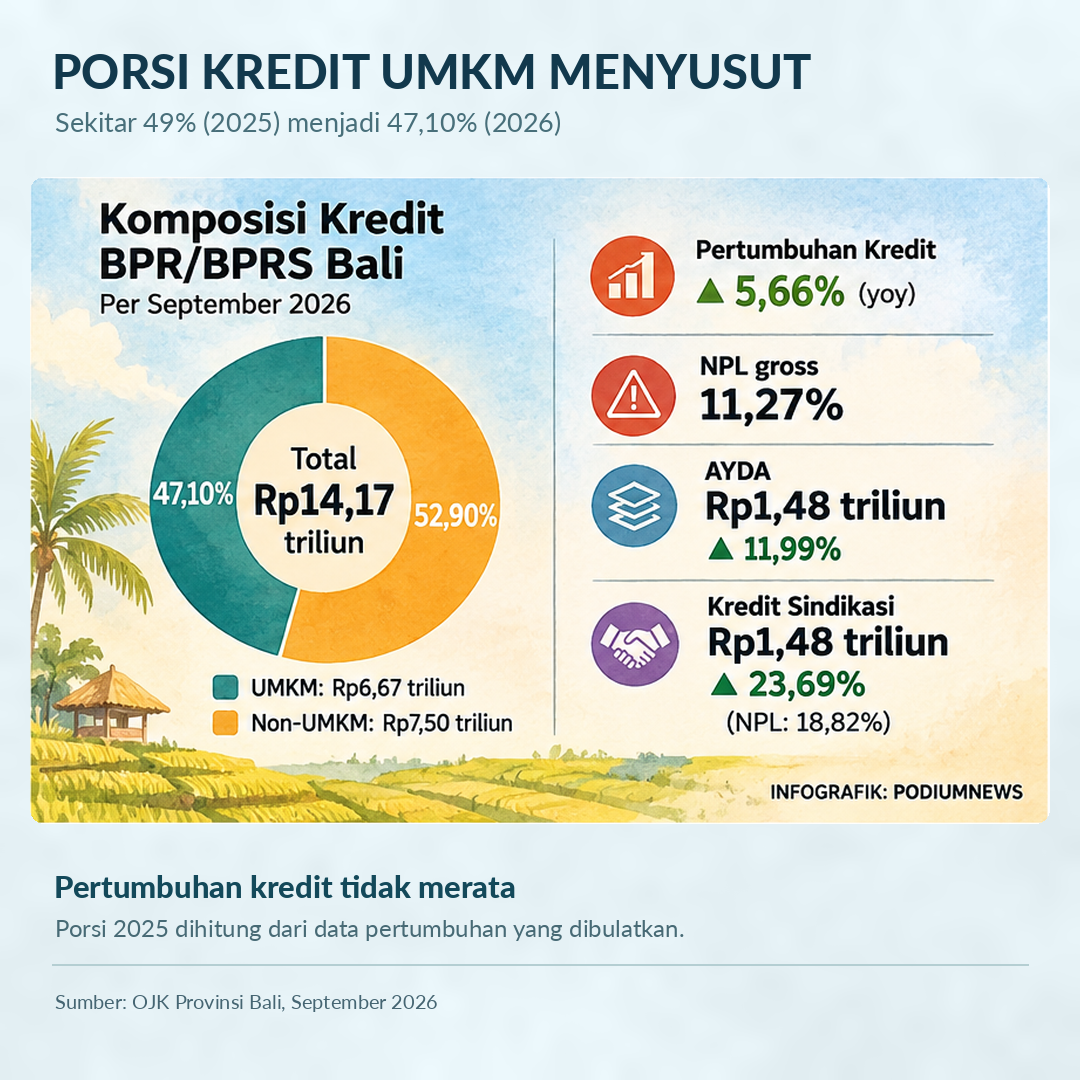
OJK mencatat rasio kredit bermasalah atau non-performing loan (NPL) gross sebesar 11,27 persen pada September 2026. Angka tersebut membaik dibandingkan 14,88 persen setahun sebelumnya.
Dengan total kredit Rp14,17 triliun, rasio 11,27 persen setara sekitar Rp1,60 triliun pinjaman bermasalah, berdasarkan perhitungan dari angka yang dibulatkan.
Sementara itu, nilai agunan yang diambil alih (AYDA) mencapai Rp1,48 triliun, meningkat 11,99 persen. AYDA merupakan aset jaminan yang telah diambil alih bank dalam penyelesaian kredit bermasalah.
Pertumbuhan lebih tinggi juga terlihat pada kredit sindikasi yang mencapai Rp1,48 triliun, naik 23,69 persen. Namun, rasio kredit bermasalah kelompok ini mencapai 18,82 persen, melebihi NPL keseluruhan.
Angka-angka tersebut menunjukkan risiko yang masih dihadapi industri. Meski demikian, tingginya NPL belum membuktikan bahwa bank secara khusus mengurangi kredit UMKM. Kredit sindikasi juga tidak otomatis dapat digolongkan sebagai kredit non-UMKM tanpa rincian debiturnya.
Bank yang Mengenal Nasabah
Persoalan informasi sebenarnya dapat diatasi sebagian melalui hubungan langsung antara bank dan pengusaha kecil.
Ekonom Allen N. Berger dan Gregory F. Udell dalam penelitian Small Business Credit Availability and Relationship Lending: The Importance of Bank Organisational Structure (2002) menjelaskan pendekatan pembiayaan berbasis hubungan atau relationship lending.
Dalam pendekatan tersebut, petugas kredit menghimpun informasi mengenai keadaan usaha, karakter pemilik, serta riwayat transaksi dan pembayaran melalui hubungan yang berlangsung cukup lama.
Informasi tersebut melengkapi dokumen formal seperti laporan keuangan dan penilaian agunan. Bagi BPR yang beroperasi dekat dengan masyarakat, pendekatan ini berpotensi membantu penilaian terhadap pengusaha kecil.
Namun, Berger dan Udell juga menunjukkan persoalan pengawasan. Informasi yang dimiliki petugas kredit tidak selalu mudah diperiksa oleh manajemen bank. Hubungan personal tanpa dokumentasi dan pengawasan memadai justru dapat menimbulkan risiko baru.
OJK menerbitkan panduan penguatan pengelolaan kredit usaha mikro dan kecil bagi BPR pada Januari 2026. Panduan tersebut menempatkan perluasan akses pembiayaan dan pengelolaan risiko sebagai bagian dari penguatan industri.
Belum tersedia data yang menunjukkan seberapa luas pendekatan pembiayaan berbasis hubungan diterapkan BPR di Bali, termasuk pengaruhnya terhadap tingkat persetujuan kredit UMKM.
Permintaan Modal Juga Berubah
Perlambatan pertumbuhan kredit dapat pula terjadi karena pelaku usaha mengurangi kebutuhan pinjaman.
Badan Pusat Statistik mencatat ekonomi Bali tumbuh 5,85 persen secara tahunan pada triwulan III 2026, sedikit lebih rendah dibandingkan 5,88 persen setahun sebelumnya.
Sektor akomodasi dan makan minum tumbuh 6,23 persen, melambat dari 10,94 persen pada triwulan III 2025. Perlambatan kegiatan usaha dapat memengaruhi keputusan investasi, tetapi pengaruhnya terhadap permintaan kredit BPR belum dapat dipastikan.
Bank Indonesia mencatat kredit UMKM pada seluruh perbankan Bali tumbuh 6,11 persen pada triwulan II 2026. Pertumbuhan ditopang sektor akomodasi dan makan minum, industri pengolahan, serta pertanian, sementara kredit UMKM perdagangan masih mengalami kontraksi.
Angka tersebut tidak bisa dibandingkan langsung dengan kredit BPR/BPRS September 2026 karena perbedaan cakupan bank dan periode pengamatan.
Untuk memastikan penyebab pertumbuhan kredit UMKM yang rendah, diperlukan data permohonan pinjaman, tingkat persetujuan dan penolakan, jumlah debitur aktif, serta perubahan kebutuhan pembiayaan menurut sektor usaha.
Rincian kredit non-UMKM juga diperlukan karena kelompok tersebut dapat mencakup kredit konsumsi perseorangan, bukan hanya pembiayaan perusahaan besar.
Data September 2026 menunjukkan kredit UMKM memang tumbuh lebih lambat. Namun, apakah penyebab utamanya terletak pada kebijakan bank, risiko debitur, atau melemahnya permintaan modal, masih belum dapat dipastikan. (*)
Menot Sukadana