Beban Bersama, Pajak Sendiri-Sendiri
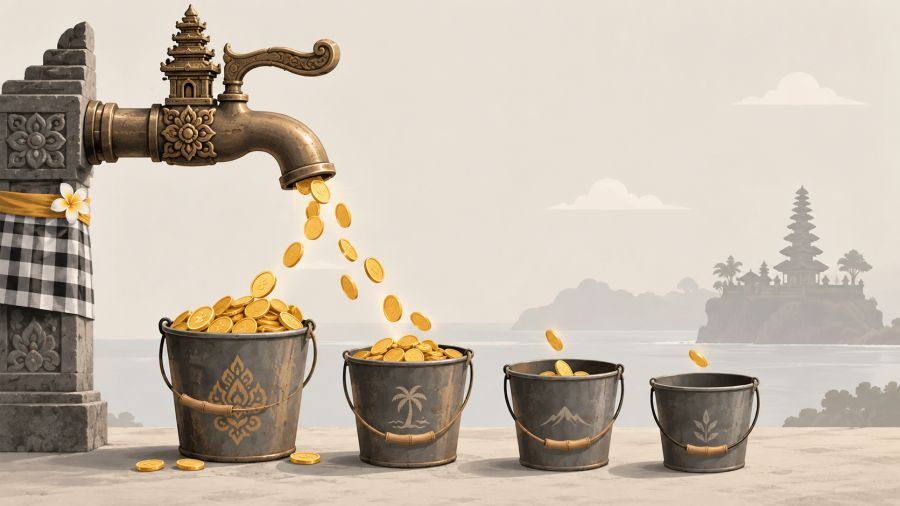
WISATAWAN mengenal Bali sebagai satu kawasan tujuan wisata tunggal. Namun, dari sudut pandang penerimaan daerah, pulau ini terbagi ke dalam sembilan wilayah administrasi perpajakan yang berdiri sendiri.
Pajak barang dan jasa tertentu (PBJT) perhotelan di Canggu masuk ke kas Pemerintah Kabupaten Badung. Restoran di Ubud menyetor pajak ke Pemerintah Kabupaten Gianyar, sedangkan usaha sejenis di Sanur menjadi sumber penerimaan Kota Denpasar.
Di lapangan, aktivitas ekonomi dan dampaknya tidak berhenti di batas administrasi tersebut. Tenaga kerja yang bekerja di kawasan Canggu sebagian besar tinggal di Kabupaten Tabanan atau Kota Denpasar. Mobilitas kendaraan memanfaatkan jaringan jalan antarwilayah. Dampak pertumbuhan pariwisata, seperti kebutuhan air bersih, penanganan sampah, perumahan pekerja, dan kemacetan lalu lintas, menjadi beban yang melintasi garis batas kabupaten dan kota.
Secara ekonomi publik, pola ini melahirkan bentuk subsidi terselubung antardaerah. Kabupaten penyangga seperti Tabanan menanggung beban penyediaan layanan dasar bagi para pekerja, mulai dari fasilitas puskesmas, posyandu, pengelolaan sampah permukiman, hingga pendidikan dasar bagi keluarga mereka.
Namun, nilai tambah dari aktivitas kerja harian mereka, khususnya setoran PBJT hotel dan restoran berbintang, mengalir penuh ke kas daerah tempat usaha berdiri. Kabupaten penyangga memikul biaya sosial, sementara kabupaten pusat pariwisata memanen dividen penerimaannya.
Selama ini, disparitas pendapatan antarwilayah tersebut diimbangi oleh aliran dana Transfer ke Daerah (TKD) dari pemerintah pusat. Daerah dengan Pendapatan Asli Daerah (PAD) rendah mengandalkan Dana Alokasi Umum (DAU), Dana Alokasi Khusus (DAK), dan Dana Bagi Hasil (DBH) untuk membiayai operasional birokrasi dan program pembangunan.
Namun, alokasi transfer dari APBN kini mencatatkan tren penurunan.
Secara nasional, realisasi transfer ke daerah tercatat Rp863,54 triliun pada 2024, kemudian turun menjadi Rp849,04 triliun pada 2025, dan menyusut ke angka Rp696,9 triliun pada 2026. Pemerintah memang memproyeksikan kenaikan pagu transfer menjadi Rp735 triliun dalam RAPBN 2027, tetapi nilainya tetap lebih rendah dibandingkan pagu tahun 2025. Dari sisi porsi belanja negara, transfer ke daerah yang pada 2023 mencapai 28,24 persen diproyeksikan tinggal 17,94 persen pada 2027.
Penurunan alokasi pusat ini berdampak signifikan terhadap kapasitas fiskal masing-masing pemerintah daerah di Bali yang memiliki struktur penerimaan berbeda.
Jurang Anggaran Daerah
Memasuki tahun anggaran 2026, Kabupaten Badung memiliki kapasitas fiskal tertinggi di Bali. Pasca-koreksi anggaran, target PAD Badung tercatat sekitar Rp9,5 triliun, sementara alokasi transfer dari pemerintah pusat berada di kisaran Rp800 miliar. Dengan total proyeksi pendapatan Rp10,3 triliun, mayoritas belanja daerah Badung ditopang oleh penerimaan dari wilayahnya sendiri.
Daerah penyangga pariwisata lainnya mencatat proporsi yang bervariasi. Kota Denpasar memproyeksikan pendapatan tahun 2026 sebesar Rp3,08 triliun, yang terdiri dari PAD Rp2,05 triliun dan dana transfer Rp1,03 triliun. Sementara itu, Kabupaten Gianyar dalam Rancangan Perubahan APBD 2026 menargetkan pendapatan Rp3,414 triliun, dengan kontribusi PAD mencapai Rp2,431 triliun atau 71,21 persen, serta transfer pusat sekitar Rp980 miliar.
Kondisi sebaliknya terjadi di wilayah utara pulau. Kabupaten Buleleng menyusun APBD 2026 dengan target pendapatan sekitar Rp2,60 triliun. Pemotongan dana transfer pusat, yang pada salah satu pos antardaerah sempat terkoreksi hingga 23 persen, memaksa Pemerintah Kabupaten dan DPRD Buleleng mengambil langkah efisiensi. Kebijakan yang diambil meliputi pengetatan belanja operasional, penggabungan sejumlah organisasi perangkat daerah (OPD), dan upaya peningkatan target pajak lokal.
Perbedaan struktur APBD ini memperlihatkan bahwa penerimaan pariwisata tidak masuk ke satu kas provinsi, melainkan terdistribusi menurut yurisdiksi tempat usaha beroperasi. Wilayah dengan konsentrasi akomodasi dan jasa wisata memiliki basis pajak yang jauh lebih tinggi dibandingkan daerah yang bergantung pada sektor pertanian atau perdagangan lokal.
Upaya optimalisasi pajak daerah sesuai amanat Undang-Undang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD) menuntut digitalisasi dan pengawasan sistematis. Sistem terintegrasi seperti E-Palapa di Badung efektif mencegah kebocoran pencatatan transaksi hotel dan restoran secara real time. Namun, instrumen teknologi pada dasarnya hanya memaksimalkan potensi yang ada, bukan menciptakan basis objek pajak baru di wilayah yang minim fasilitas akomodasi komersial.
Opsi Skema Pembiayaan
Pemerintah Provinsi Bali merespons ketimpangan kapasitas fiskal tersebut melalui instrumen Bantuan Keuangan Khusus (BKK). Melalui skema ini, surplus penerimaan dari Badung, Gianyar, dan Denpasar dialokasikan untuk membantu program pembangunan di enam kabupaten lain, yaitu Bangli, Buleleng, Jembrana, Karangasem, Klungkung, dan Tabanan. Kebijakan ini didasari pertimbangan bahwa penerimaan PBJT pariwisata terkonsentrasi di wilayah selatan, meski wisatawan berkunjung ke Bali sebagai satu kesatuan destinasi.
Kendati demikian, mekanisme BKK menyimpan kelemahan struktural. Bantuan ini pada hakikatnya merupakan transfer horizontal yang bersifat hibah dan bersandar pada diskresi politik kepala daerah pengirim, bukan hak bagi hasil berbasis rumus baku yang memiliki kepastian hukum. Ketiadaan regulasi permanen, seperti peraturan daerah terintegrasi tentang perimbangan fiskal pariwisata satu pulau, menempatkan daerah penerima pada posisi rentan dan bergantung pada kompromi anggaran tahunan antarelite.
Di sisi lain, keterbatasan ruang fiskal akibat penurunan transfer pusat mendorong pemerintah daerah mencari skema pembiayaan alternatif.
Pemerintah Kabupaten Badung mengalokasikan pembiayaan pinjaman daerah sekitar Rp1,3 triliun pada 2026. Sementara itu, Pemerintah Provinsi Bali bersama Pemkab Badung melakukan koordinasi dengan Pemerintah Provinsi DKI Jakarta pada Agustus 2026 untuk mengkaji skema pendanaan kreatif (creative financing), termasuk rencana penerbitan obligasi daerah.
Penggunaan instrumen pembiayaan utang dinilai lazim untuk proyek infrastruktur publik jangka panjang yang memiliki nilai kemanfaatan tinggi, seperti pengelolaan air bersih, sistem persampahan, dan transportasi massal. Meski demikian, kalangan analis anggaran mengingatkan risiko fiskal yang timbul. Ekonom INDEF M. Rizal Taufikurahman menegaskan bahwa pinjaman daerah tidak boleh digunakan untuk menutup defisit belanja rutin atau menggantikan penurunan transfer pusat, karena pola tersebut berisiko membebani ruang fiskal APBD pada tahun-tahun anggaran berikutnya.
Tekanan Tata Ruang
Tekanan untuk meningkatkan PAD juga berpengaruh terhadap kebijakan pemanfaatan lahan. Lahan pertanian yang dialihfungsikan menjadi properti komersial atau fasilitas akomodasi memberikan kontribusi langsung terhadap kas daerah melalui Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB), PBB-P2, serta pajak operasional usaha.
Namun, ekspansi kawasan wisata tersebut sekaligus menciptakan peningkatan kebutuhan belanja publik. Pertumbuhan kawasan komersial seperti Canggu menuntut alokasi anggaran daerah untuk pelebaran jalan, penataan drainase, perbaikan persimpangan, dan operasional pengangkutan sampah. Kondisi ini menjelaskan mengapa daerah dengan PAD tinggi tetap membutuhkan skema pembiayaan tambahan untuk menutup kebutuhan belanja infrastruktur.
Pada tingkat regional, Rancangan Perubahan APBD Provinsi Bali 2026 memproyeksikan pendapatan di atas Rp6,6 triliun dengan target PAD sekitar Rp4,3 triliun. Namun, sebagian besar tantangan infrastruktur yang dihadapi provinsi bersifat lintas wilayah, mulai dari integrasi transportasi Bali Selatan, pasokan air baku, hingga pengelolaan tempat pembuangan akhir sampah regional.
Penurunan transfer ke daerah dari pemerintah pusat menegaskan perlunya koordinasi pembangunan antardaerah di Bali. Penanganan persoalan infrastruktur dan layanan publik lintas kabupaten/kota menuntut sinkronisasi kebijakan anggaran, mengingat sumber penerimaan pajak pariwisata dan beban penyediaan fasilitas publik berada pada yurisdiksi yang berbeda. (*)
Menot Sukadana